Co je zálohová faktura
Zálohová faktura (také „proforma faktura") je výzva k platbě zálohy před tím, než dojde k samotnému plnění. Slouží jako podklad pro platbu, ale sama o sobě není daňovým dokladem — to znamená, že neplátce DPH ji může použít bez omezení, ale plátce DPH musí po přijetí zálohy vystavit daňový doklad k přijaté platbě.
Tenhle článek popisuje stranu vystavenou — zálohy, které přijímáte od svých klientů. Zálohy, které naopak platíte vy sami svým dodavatelům, řeší článek Zálohy na vstupu.
Kdy zálohovou fakturu použít
- Zakázka přesahuje několik desítek tisíc Kč a chcete snížit riziko nezaplacení.
- Plnění bude trvat delší dobu (projekt na 2–3 měsíce) a potřebujete průběžné platby.
- Klient požaduje proforma fakturu jako podklad pro interní schválení platby.
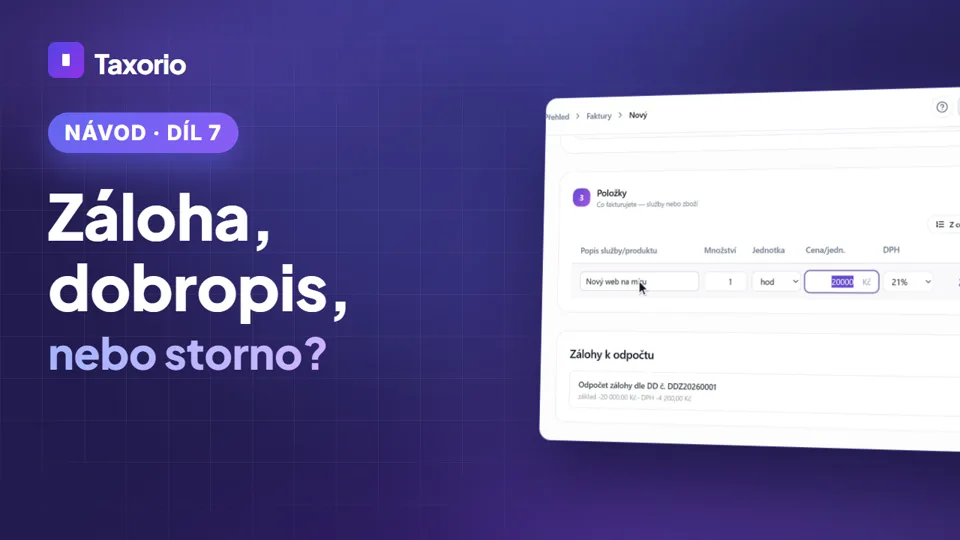
Jak vystavit zálohovou fakturu v Taxoriu
- Přejděte do sekce Faktury a klikněte na Nová faktura.
- Nad formulářem přepněte z Běžná faktura na Zálohová faktura.
- Vyberte klienta, zadejte popis zálohy (např. "Záloha 50 % na vývoj webu") a výši zálohy.
- U plátců DPH: zvolte příslušnou sazbu DPH — záloha se daní sazbou, která pro plnění platí v den přijetí zálohy (§ 47 odst. 2 ZDPH).
- Uložte a odešlete klientovi emailem.
Potvrzení přijaté zálohy
- Až přijdou peníze, otevřete detail zálohové faktury a klikněte Záloha uhrazena (v dialogu zadáte datum přijetí platby).
- Plátce DPH: vznikne daňový doklad k přijaté platbě (řada DDZ) s DUZP ke dni přijetí platby — ten jde do přiznání i kontrolního hlášení. Výjimkou je záloha v režimu přenesení daňové povinnosti (§ 92a), na dodání zboží do EU a na vývoz: tam přijetí zálohy povinnost přiznat daň nezakládá, daňový doklad nevzniká a zálohová faktura se jen označí jako uhrazená.
- Neplátce a identifikovaná osoba (i v paušálním režimu): českou DPH na doklad neuvádíte, takže daňový doklad k přijaté záloze nevzniká — zálohová faktura se jen označí jako uhrazená a příjem nese ona sama. Identifikovaná osoba u zálohy na službu do EU uvede platbu v souhrnném hlášení za měsíc úhrady; doklad k přijaté platbě, který se ke službě do EU vystavuje do 15 dnů od konce měsíce úhrady, Taxorio nevystaví.
Zapsali jste úhradu omylem nebo se špatným datem? Na detailu zálohové faktury Další akce → Zrušit úhradu. Zálohová faktura se vrátí mezi nezaplacené a daňový doklad k přijaté platbě se stornuje; pak zálohu potvrdíte znovu se správným datem. Datum úhrady se nepřepisuje editací — je svázané s DUZP daňového dokladu.
Vyúčtovací faktura s odpočtem zálohy
Po dodání zboží nebo služby vystavte vyúčtovací fakturu — vždy z detailu zaplacené zálohové faktury, tlačítkem Vystavit vyúčtovací fakturu. Jen tak zůstane doklad navázaný na správnou zálohu.
- Otevřete detail zaplacené zálohové faktury a klikněte Vystavit vyúčtovací fakturu.
- Formulář si předvyplní položky ze zálohové faktury — plnění je totéž. Fakturujete-li víc, než na co byla záloha, přidejte další položku; předvyplněnou nepřepisujte.
- Odpočet zálohy Taxorio dopočítá samo — v položkách je zamčený řádek, který nelze upravit ani smazat. U plátce se odečítá podle daňového dokladu k platbě (po sazbách), u neplátce přímo uhrazená částka zálohy.
- Uložte. Klient doplatí jen rozdíl — a když záloha kryla celou cenu, vyjde vyúčtování na 0 Kč k úhradě. To je správný výsledek, doklad slouží jako doklad o uskutečnění plnění.
Změna sazby DPH mezi zálohou a plněním
Záloha zůstává zdaněná sazbou, která platila v den, kdy přišla. Je-li plnění už v jiné sazbě — od 1. 1. 2027 třeba podávání nealkoholických nápojů v restauraci ve 12 % místo 21 % — daní se doplatek sazbou platnou ke dni plnění a daň ze zálohy se nemění (§ 37a ZDPH). Taxorio proto odečte základ zálohy v sazbě plnění. Příklad: záloha 10 000 Kč + 21 % zaplacená v prosinci 2026, plnění 20 000 Kč bez DPH ve 12 % v lednu 2027 → vyúčtování odečte 10 000 Kč + 12 % a klient doplatí 11 200 Kč. Odpočet na dokladu (11 200 Kč) je tak nižší než zaplacená záloha (12 100 Kč) — rozdíl je DPH ze zálohy, která zůstává přiznaná ve 21 %.
- Zkontrolujte sazbu položek. Formulář předvyplní položky ze zálohové faktury i s její sazbou — u plnění po změně sazby ji přepište na novou.
- Vyšla by záloha vyšší než plnění (přeplatek)? Přeplatek se vrací v sazbě zálohy — dobropisem k daňovému dokladu k záloze, ne vyúčtováním.
- Položky ve víc sazbách a záloha v sazbě, kterou žádná položka nemá: takové vyúčtování Taxorio nevystaví, protože nepozná, ke které položce záloha patří. Vyúčtujte zálohu jen položkami, na které byla zaplacena, a ostatní vyfakturujte samostatnou fakturou.
- Co Taxorio nepozná: záloha ve 21 % na nealkoholické i alkoholické nápoje a vyúčtování s nealkem ve 12 % a alkoholem ve 21 % — sazba 21 % je na obou stranách, takže se odpočet zálohy odečte ve 21 %. V takovém případě vyúčtování zkontrolujte s účetní.
DPH u zálohy — důležité pro plátce
Plátce DPH má ze zákona povinnost přiznat DPH z přijatých záloh. Konkrétně:
- V okamžiku přijetí zálohy vzniká povinnost přiznat DPH a do 15 dnů vystavit daňový doklad k přijaté platbě.
- Potvrzením úhrady tlačítkem Záloha uhrazena Taxorio plátci DPH rovnou vystaví daňový doklad k přijaté platbě (řada DDZ) — neptá se, je to zákonná povinnost (kromě § 92a, zboží do EU a vývozu, viz výše). Doklad vstoupí do kontrolního hlášení i do přiznání k DPH.
- Záloha vstupuje do DPH přiznání v tom zdaňovacím období, ve kterém byla zaplacena.
- Ve vyúčtovací faktuře se záloha (včetně DPH) odečte — do DPH přiznání tak vstupuje pouze rozdíl. Při změně sazby mezi zálohou a plněním se rozdíl daní sazbou ke dni plnění (viz výše).
Když se něco pokazí — co opravovat
- Platba nepřišla / špatné datum → Zrušit úhradu na zálohové faktuře (stornuje i daňový doklad k platbě), pak potvrdit znovu.
- Peníze se vracejí a vyúčtování ještě není → dobropis k daňovému dokladu k záloze, pak lze stornovat i zálohovou fakturu.
- Vyúčtování už existuje → daňový doklad k záloze se opravovat nedá (akce je zamčená). Mění se cena → dobropis k vyúčtovací faktuře na celé plnění. Plnění se neuskutečnilo → nejdřív storno vyúčtování, teprve pak oprava zálohy.
- Zaplacenou zálohu ani vyúčtování nelze editovat — zaplacený doklad se v Taxoriu needituje vůbec.
- Nejste plátce DPH a vracíte zálohu? Žádný daňový doklad k platbě u vás nevznikl, takže není co dobropisovat — úhradu zrušíte a zálohovou fakturu stornujete. Pozor na rok: zrušení úhrady odebere příjem z období, kdy záloha přišla. Vracíte-li ji až v dalším roce, kdy je předchozí přiznání podané, řešte to s účetní — sami si tím přepíšete uzavřený rok.
Podrobně v článku Dobropisy a opravné doklady.