Co je paušální daň
Paušální daň je zjednodušený daňový režim pro OSVČ zavedený od 1. 1. 2021 (§ 2a a § 38la a násl. ZDP). Místo samostatného podávání daňového přiznání k DPFO, přehledů pro ČSSZ a zdravotní pojišťovnu platíte jedinou měsíční paušální platbu, která v sobě zahrnuje:
- Zálohu na daň z příjmů fyzických osob.
- Zálohu na sociální pojistné — důchodové pojištění a příspěvek na státní politiku zaměstnanosti.
- Zálohu na zdravotní pojistné.
Po skončení roku běžně nevzniká přeplatek ani nedoplatek — paušální platba je považována za konečnou, pokud splníte podmínky pro setrvání v režimu. Výjimkou je zpětná změna zákona: novela č. 90/2026 Sb. snížila platbu 1. pásma zpětně od ledna 2026, takže za první pololetí 2026 vznikl přeplatek 4 932 Kč (viz níže).
Kdo může vstoupit do paušálního režimu
Paušální daň je určena OSVČ, které splňují všechny tyto podmínky:
- Roční příjmy ze samostatné výdělečné činnosti nepřesáhly 2 000 000 Kč.
- Nejsou plátcem DPH. Identifikovanou osobou být můžete — § 2a odst. 1 ZDP z podmínky „nemá registrační povinnost k DPH“ registraci identifikované osoby výslovně vyjímá. Taxorio tuhle kombinaci povoluje. Plátce DPH do režimu vstoupit nemůže; kdo se k DPH registruje až v režimu, je v něm do konce roku (viz níže).
- Nejsou společníkem veřejné obchodní společnosti ani komplementářem komanditní společnosti.
- Nemají příjmy ze zaměstnání (s výjimkou příjmů od daně osvobozených nebo zdaněných srážkovou daní).
Výše paušální platby pro rok 2026
Paušální platba závisí na výši příjmů a na tom, jaký výdajový paušál (paušální výdaje) byste použili ve standardním režimu. Pásmo se určuje jako nejnižší, do kterého se vejdete:
- 1. pásmo — 9 162 Kč/měsíc (právní povinnost za rok 2026 celkem 109 944 Kč; za leden–červen bylo původně hrazeno 9 984 Kč a vznikl přeplatek 4 932 Kč):
- Příjmy do 1 000 000 Kč — platí pro všechny typy činností (paušál 30/40/60/80 %)
- Příjmy do 1 500 000 Kč — platí pro 60% a 80% výdajový paušál (živnosti, řemesla)
- Příjmy do 2 000 000 Kč — platí pouze pro 80% výdajový paušál (řemeslné živnosti, zemědělství)
- 2. pásmo — 16 745 Kč/měsíc (ročně 200 940 Kč):
- Příjmy od 1 000 001 do 1 500 000 Kč (paušál 30/40 %), resp. do 2 000 000 Kč (paušál 60/80 %), pokud nespadáte do 1. pásma
- 3. pásmo — 27 139 Kč/měsíc (ročně 325 668 Kč):
- Příjmy od 1 500 001 do 2 000 000 Kč — pokud nespadáte do 1. nebo 2. pásma
Přesné částky pro každý rok vyhlašuje finanční správa. Aktuální hodnoty vždy ověřte na financnisprava.cz. Zálohy na rok 2027 zatím zveřejněné nejsou — do té doby je Taxorio ukazuje jako orientační.
Přirážka místo evidence tržeb (od roku 2027)
Od 1. 1. 2027 se znovu evidují tržby (zákon č. 180/2026 Sb.) — platby při osobním kontaktu nebo v provozovně: hotovost, karta i převod nebo QR platba na místě. Faktura zaplacená převodem na dálku se neeviduje. V 1. pásmu se místo evidence můžete přihlásit k přirážce 1 400 Kč měsíčně, pokud vaše loňské příjmy ze samostatné činnosti nepřesáhly 1 000 000 Kč (§ 2b ZDP). Záloha je pak o přirážku vyšší (§ 38lk odst. 7 písm. a) a odst. 8 ZDP).
- Přihlásit se musíte do 10. ledna, za rok 2027 do 11. ledna 2027 — později podané přihlášení neplatí. Jde to i přímo v oznámení o vstupu do režimu nebo o změně pásma; kdo činnost teprve zahajuje, přihlásí se v oznámení o vstupu (nejpozději v den zahájení).
- Přihlášení končí koncem roku, ve kterém příjmy přesáhnou 1 000 000 Kč — bez ohledu na druh činnosti. Oznamte to finančnímu úřadu do 15 dnů ode dne překročení a od 1. ledna platby při osobním kontaktu evidujte.
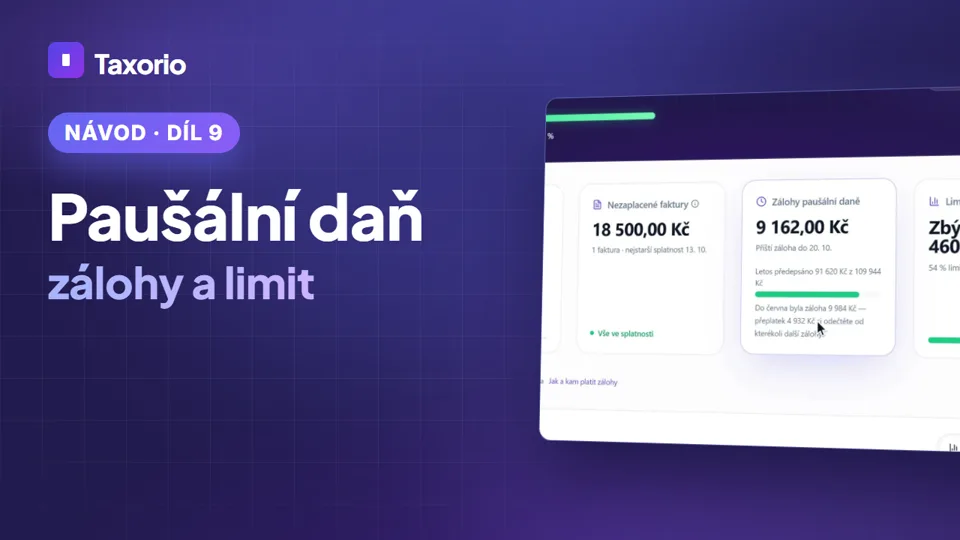
Jak nastavit paušální daň v Taxoriu
- Přejděte do Nastavení → Daňový režim.
- Zvolte Paušální daň. (Jste-li plátce DPH, aplikace vás nejdřív pošle změnit DPH status ve Firemních údajích — sama ho nepřepíše.)
- Vyberte pásmo (Pásmo I / II / III) podle odhadovaných ročních příjmů a rok vstupu do paušálního režimu. Podle roku se dopočítá i rozpis zálohy na daň, sociální a zdravotní.
- Klikněte na Zahájit průvodce aktivací — Taxorio vás provede zbytkem a nastavení uloží až na konci. Potom přizpůsobí daňový kalendář (měsíční zálohy k 20. dni místo záloh SP/ZP a termínů přiznání) a místo přiznání k dani z příjmů nabídne jen Evidenci příjmů s knihou příjmů pro případ kontroly.
Do rozhodných příjmů pásma se počítají uhrazené doklady podle data úhrady; faktura v cizí měně tím, co skutečně přišlo, přepočteným kurzem ČNB ke dni úhrady — stejně jako v knize příjmů.
Návrat do standardního režimu
Z režimu můžete dobrovolně vystoupit oznámením správci daně nejpozději do 10. ledna roku, od kterého už v režimu být nechcete. Režim končí i jinak — například když překročíte limit příjmů pásma, stanete se plátcem DPH nebo překročíte obrat pro registraci k DPH; takovou skutečnost oznamujete do 15 dnů. Oznámení Taxorio za vás nepodává.
- Až skončí poslední rok v režimu (paušální zálohy platíte do měsíce, kdy jste přestali být v režimu), otevřete Nastavení → Daňový režim a zvolte Standardní OSVČ.
- Vyberte poslední rok vyrovnaný paušální daní (výchozí je loňský rok). Za tento rok a roky před ním od vstupu do režimu Taxorio nenabídne přiznání ani přehledy — karta Daň z příjmů u nich ukáže jen evidenci příjmů.
- Rok, ve kterém jste podmínky režimu porušili (překročení příjmů pásma, registrace k DPH), paušální daní vyrovnaný není — nevybírejte ho, za něj přiznání a přehledy podáváte. Zaplacené paušální zálohy se na daň i pojistné započtou; Taxorio je nevyplní, doplňte je v přiznání a přehledech jako zaplacené zálohy.
Poslední rok v režimu jde ve stejné záložce později opravit.
Registrace k DPH během roku: ve Firemních údajích si hned nastavte Plátce DPH — od dne registrace vystavujete faktury s DPH a podáváte přiznání k DPH. Paušální zálohy platíte do prosince. V lednu přepněte na standardní režim; Taxorio předvyplní jako poslední vyrovnaný rok ten před registrací.
Obrat nad 2 000 000 Kč: plátcem DPH jste až od 1. ledna dalšího roku, paušální režim vám ale končí už koncem roku, kdy jste obrat překročili — povinnost registrovat se vzniká dnem překročení. Paušální zálohy platíte do prosince a za ten rok podáte přiznání i přehledy. V lednu zadejte ve Firemních údajích Plátcem DPH od 1. 1. a přepněte na standardní režim; Taxorio s tím počítá samo.
Co Taxorio neumí: když v režimu zůstáváte, ale v některém roce jste měli příjmy ze zaměstnání nebo jiné příjmy nad 50 000 Kč, daň za ten rok paušální dani rovna není a podáváte přiznání i přehledy. Takové přiznání Taxorio nevygeneruje — podejte ho v EPO.
Výhody a nevýhody oproti skutečným výdajům
- Výhody: Minimální administrativa — žádné přiznání DPFO, přehledy pro pojišťovny. Jedna platba místo třech. Jistota — víte přesně, kolik zaplatíte.
- Nevýhody: Nelze uplatnit daňové odpočty (hypotéka, penzijní připojištění, dary). Nelze být plátce DPH. Pokud skutečná daňová povinnost vychází nižší než paušál, přeplatíte.