Co je identifikovaná osoba
Identifikovaná osoba (IO) je fyzická nebo právnická osoba, která má povinnost registrace k DPH, ale není plátcem DPH v plném smyslu. IO odvádí DPH pouze z konkrétních přeshraničních transakcí, nemá nárok na odpočet DPH a nepodává Kontrolní hlášení.
Kdy se stáváte identifikovanou osobou
Povinnost registrace jako IO vzniká (§6g–§6l ZDPH):
- Přijetí zahraniční služby — jakmile přijmete jedinou službu od podnikatele neusazeného v ČR (Google Ads, Adobe, AWS, Meta…), bez ohledu na výši částky.
- Pořízení zboží z EU — pokud hodnota pořízeného zboží z jiných členských států EU bez daně překročí letos nebo loni 326 000 Kč (§ 2a odst. 2 ZDPH). Taxorio tenhle součet neplátci nevede — hlídejte si ho sami.
- Poskytnutí služby do EU (§ 6i) — jakmile jako neplátce poskytnete službu s místem plnění podle §9 odst. 1 ZDPH osobě registrované k DPH v jiném státě EU, stáváte se identifikovanou osobou dnem uskutečnění plnění, od roku 2025 i dnem přijetí platby za tuto službu, pokud nastane dřív (může vést i k povinnosti podávat Souhrnné hlášení).
Přijatou službu ze zahraničí Taxorio samo nepozná — z dokladu nezná druh ani místo plnění. Jako neplátci vám u dokladu od zahraničního dodavatele ve formuláři nákladu, ve schránce i v AI konektoru jen připomene, že se dnem přijetí služby stáváte identifikovanou osobou a do 15 dnů podáváte přihlášku (§ 6h a § 97 ZDPH). Status pak přepnete v nastavení sami.
Jak se IO liší od plátce DPH
| Povinnost | IO | Plátce DPH |
|---|---|---|
| DIČ | ✅ Má | ✅ Má |
| DPH na vydaných fakturách | ❌ Neúčtuje | ✅ Účtuje |
| DPH přiznání (DP3) | ✅ Jen za měsíce s přijatým plněním | ✅ Vždy |
| Kontrolní hlášení (KH1) | ❌ Nepodává | ✅ Podává |
| Nárok na odpočet DPH | ❌ Nemá | ✅ Má |
| Přenesená daňová povinnost ze zahraničí | ✅ Povinné | ✅ Povinné |
| Zdaňovací období | Vždy kalendářní měsíc | Měsíc, nebo čtvrtletí |
Nastavení IO v Taxoriu
- Přejděte do Nastavení → Firemní údaje.
- V sekci Daňový status DPH zvolte Identifikovaná osoba.
- Zadejte DIČ a datum registrace IO (od kdy jste zaregistrováni na FÚ). DIČ vám přidělí finanční úřad; u fyzické osoby má tvar CZ + rodné číslo (bez lomítka), u právnické osoby CZ + IČO — opište ho přesně z rozhodnutí o registraci, nedovozujte ho.
- Uložte — Taxorio se automaticky přizpůsobí: DPH přiznání bude ve formátu pro IO, KH1 nebude dostupné.
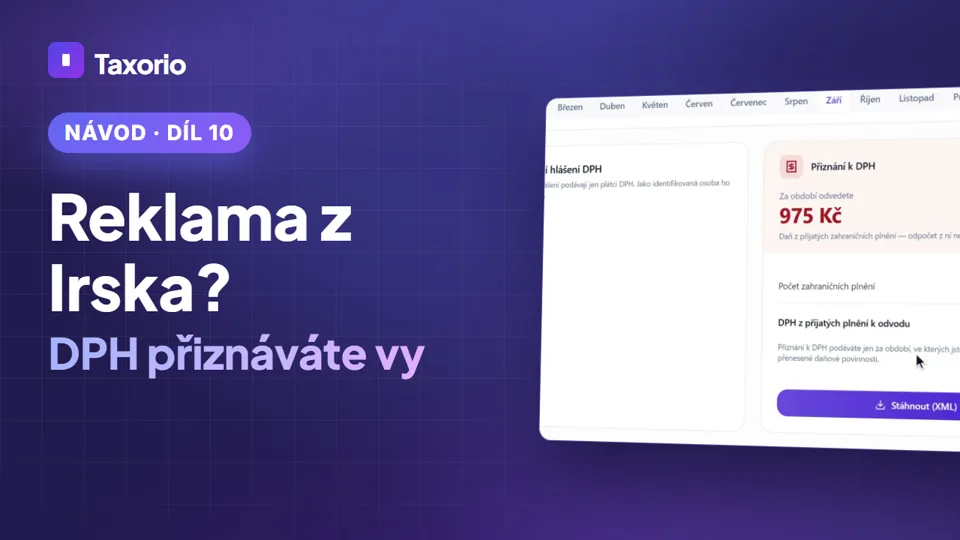
DPH přiznání pro IO
IO podává DP3 pouze v obdobích, kdy jí vznikla povinnost přiznat daň z přijatého plnění v přenesené daňové povinnosti. Bez takového plnění se přiznání nepodává — Taxorio v takovém případě stažení XML odmítne a napíše proč.
Taxorio počítá jen doklady, u kterých je zvolená přenesená daňová povinnost. Doklad od zahraničního dodavatele bez ní ukáže karta DPH jako upozornění: je-li to služba (reklama, software, hosting), zvolte u něj přenesenou daňovou povinnost. U zboží z EU jen tehdy, když jste letos nebo loni pořídili zboží z EU za víc než 326 000 Kč (§ 2a odst. 2 ZDPH), nebo jste se rozhodli daň přiznávat dobrovolně (§ 2b). Hotel, jídlo nebo pohonné hmoty v cizině do přiznání nepatří.
Taxorio generuje DP3 s příznakem typ_platce="I" (identifikovaná osoba) a vyplňuje příslušné řádky:
- Řádky 3–4 — pořízení zboží z EU (§16–§18)
- Řádky 5–6 — přijaté služby od osoby registrované k dani v jiném členském státě EU (§9/1)
- Řádky 12–13 — ostatní plnění, u kterých daň přiznává příjemce podle § 108: služby ze třetí země i plnění od dodavatele z EU bez platného DIČ
- Řádek 21 — vaše služby do EU (§ 9 odst. 1) z téhož měsíce, ze stejných dokladů jako souhrnné hlášení. Samy přiznání nezakládají: za měsíc jen se službou do EU podáváte jen souhrnné hlášení.
Řádky výstupní DPH (1, 2) a odpočtu (40–52) jsou pro IO vždy nulové.